
Concordato preventivo biennale 26-27: perche conviene gurardarlo con attenzione
Data pubblicazione: 23 settembre 2026
Autore:
In evidenza
- Le regole del Concordato Preventivo Biennale per il biennio 2026-2027 sono cambiate rispetto al passato: oggi lo strumento può convenire anche a chi ha un punteggio ISA basso, categoria che fino a ieri veniva esclusa o scoraggiata dall'aderire.
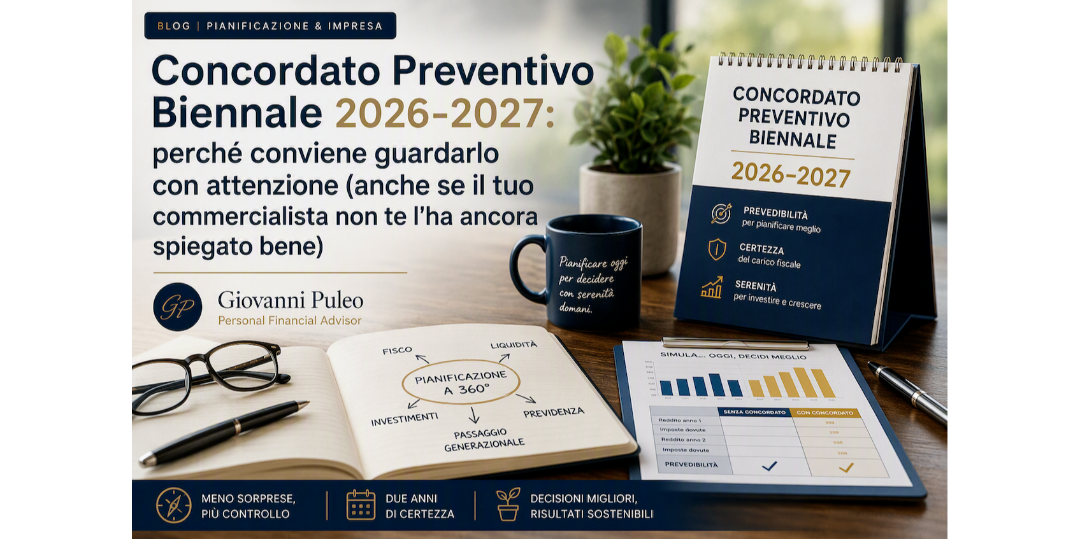
- Il Concordato non è uno sconto fiscale nel senso classico: è un accordo con l'Agenzia delle Entrate che scambia la variabilità del reddito imponibile con la sua prevedibilità per due anni.
- Per un imprenditore o un libero professionista, la prevedibilità fiscale ha un valore che va oltre il risparmio in euro: incide sulla pianificazione di investimenti, liquidità e persino sulle scelte previdenziali e successorie.
Che cos'è, in sintesi, il Concordato Preventivo Biennale
Il Concordato Preventivo Biennale (CPB) è un istituto introdotto per permettere a partite IVA, imprese di piccole dimensioni e professionisti soggetti agli Indici Sintetici di Affidabilità fiscale (ISA) di concordare preventivamente con il Fisco il reddito imponibile su cui verranno calcolate le imposte per un biennio. In cambio dell'adesione, il contribuente ottiene un reddito "certificato" per due periodi d'imposta, indipendentemente dal fatto che il reddito effettivo risulti superiore a quello concordato.
Detto in altri termini: se il tuo fatturato o il tuo utile, nei due anni di validità dell'accordo, superano quanto concordato, la parte eccedente non viene tassata secondo le aliquote ordinarie ai fini delle imposte dirette (con alcune eccezioni e limiti previsti dalla normativa). Se invece il reddito effettivo risulta inferiore, resta comunque dovuta l'imposta calcolata sul reddito concordato, salvo le cause di cessazione o di riduzione previste dalla legge (eventi straordinari, calamità, cessazione dell'attività, e altre fattispecie specificamente disciplinate).
Cosa cambia per il biennio 2026-2027 rispetto alle prime edizioni
Le prime versioni del Concordato, introdotte a partire dal 2024, avevano un tallone d'Achille evidente: risultavano poco convenienti proprio per i contribuenti con un punteggio ISA più basso, cioè quelli che, sulla carta, avrebbero avuto più bisogno di stabilizzare il proprio rapporto con il Fisco. Il meccanismo di calcolo tendeva infatti a proporre redditi concordati eccessivamente alti rispetto allo storico dichiarato da chi presentava indicatori di affidabilità fiscale più deboli, rendendo l'adesione economicamente svantaggiosa o comunque rischiosa.
Le modifiche introdotte per il biennio 2026-2027 intervengono proprio su questo punto: i correttivi al metodo di calcolo rendono la proposta di reddito concordato più aderente alla situazione reale anche per le partite IVA con voto ISA più basso, ampliando quindi la platea di chi può trovare conveniente l'adesione. A questo si aggiungono agevolazioni trasversali — riduzioni delle aliquote per chi ha un punteggio ISA elevato, esclusione di alcune componenti straordinarie di reddito dal calcolo, e regole più chiare sulle cause di decadenza — che nel complesso rendono lo strumento più equilibrato rispetto alle prime edizioni.
Questo è un cambiamento che vale la pena sottolineare: molti imprenditori e professionisti hanno scartato il Concordato nel 2024 o nel 2025 sulla base di una convenienza che, con le regole attuali, potrebbe essere cambiata. Vale la pena rivalutare la propria posizione, non dare per scontato che la conclusione a cui si era arrivati un anno o due fa sia ancora valida oggi.
Il vero valore del Concordato: la prevedibilità, non lo sconto
È un errore comune valutare il Concordato Preventivo Biennale solo guardando se, sulla carta, si pagherà qualche euro in più o in meno rispetto al regime ordinario. Questo tipo di calcolo, per quanto legittimo, coglie solo una parte del quadro.
Il valore più rilevante del Concordato, soprattutto per chi gestisce un'attività imprenditoriale o uno studio professionale, sta nella prevedibilità del carico fiscale per due esercizi. Sapere in anticipo, con ragionevole certezza, quanto si pagherà di imposte permette di:
- pianificare con maggiore precisione la liquidità aziendale destinata al pagamento delle imposte, riducendo il rischio di dover reperire fondi in emergenza a ridosso delle scadenze;
- programmare investimenti e reinvestimenti degli utili con un orizzonte più chiaro, sapendo quale sarà l'impatto fiscale netto delle proprie scelte;
- valutare con maggiore serenità decisioni di medio periodo, come l'assunzione di personale, l'attivazione di piani di welfare aziendale, o l'avvio di percorsi di pianificazione previdenziale e successoria, che richiedono una base di reddito atteso stabile su cui ragionare.
In altre parole, il Concordato trasforma una variabile — il carico fiscale — in una costante, per due anni. E chi gestisce un'attività sa quanto valga, in termini di serenità operativa e di qualità delle decisioni, poter contare su una variabile in meno tra quelle da monitorare costantemente.
Una simulazione semplificata
Per rendere più concreto il ragionamento, proviamo a costruire un caso semplificato (i numeri sono puramente illustrativi e non vanno considerati rappresentativi della situazione di un singolo lettore).
Ipotesi: libero professionista con partita IVA, regime ordinario, ricavi dichiarati nell'ultimo triennio in crescita moderata ma con un anno di flessione dovuto a una causa contingente (es. un cliente importante perso), punteggio ISA storicamente nella fascia media-bassa (5-6 su 10).Nello scenario "senza Concordato": il reddito imponibile viene calcolato anno per anno sulla base dei ricavi e dei costi effettivi, con la conseguenza che un anno particolarmente positivo (magari dovuto al recupero di un nuovo cliente o a un progetto una tantum) si traduce in un carico fiscale proporzionalmente più alto in quello specifico esercizio, spesso senza che il professionista lo abbia accantonato per tempo.
Nello scenario "con Concordato 2026-2027": il reddito concordato viene stabilito sulla base dei dati storici e degli indicatori ISA aggiornati con le nuove regole, e resta fisso per i due anni, salvo le cause di decadenza previste. Se il professionista, in uno dei due anni, ottiene un risultato migliore delle attese, l'eccedenza non genera un maggior carico fiscale ordinario proporzionale; se invece l'anno è più debole del previsto, l'imposta dovuta resta comunque quella concordata (a meno che non si verifichino le condizioni di riduzione o cessazione previste dalla normativa).
Il punto della simulazione non è dimostrare che il Concordato "convenga sempre" — non è così, e dipende dalla situazione specifica — ma mostrare come cambi la natura del rischio fiscale: da un rischio di "sorpresa" anno per anno, a un rischio noto e quantificabile in anticipo, che può essere gestito con una pianificazione della liquidità molto più precisa.
Quando il Concordato non conviene
Per correttezza, è importante dire anche quando l'adesione al Concordato può non essere la scelta giusta:
- per chi prevede una contrazione significativa e strutturale della propria attività nel prossimo biennio (non un evento straordinario, ma un cambiamento di fondo del proprio mercato o della propria attività), il reddito concordato basato sullo storico rischia di risultare superiore al reddito effettivo futuro;
- per chi ha già una situazione fiscale molto stabile e prevedibile per natura (redditi da locazione, attività con margini molto costanti), il beneficio della prevedibilità aggiuntiva offerta dal Concordato è meno rilevante, e la valutazione si sposta quasi interamente sul mero confronto numerico tra imposta concordata e imposta ordinaria attesa;
- per chi prevede operazioni straordinarie nel biennio (cessione dell'attività, importanti plusvalenze, ristrutturazioni societarie) è necessario valutare con attenzione l'interazione tra queste operazioni e le regole di decadenza del Concordato.
Una decisione che va presa con i numeri, non con le sensazioni
Il messaggio di fondo, al di là dei tecnicismi, è che la convenienza del Concordato Preventivo Biennale 2026-2027 non si stabilisce a naso, né si può generalizzare guardando post sui social o tabelle riepilogative pensate per un pubblico generico. Va calcolata sulla base dei numeri reali della propria attività: fatturato storico, margini, punteggio ISA aggiornato, aspettative realistiche per il biennio, ed eventuali operazioni straordinarie programmate.
È un lavoro che richiede il coinvolgimento del proprio commercialista per la parte di calcolo e adempimento, ma che si inserisce in un ragionamento più ampio — quello della pianificazione finanziaria complessiva dell'imprenditore o del professionista — dove il carico fiscale atteso è solo una delle variabili da mettere in equilibrio con liquidità, investimenti, previdenza e, quando rilevante, passaggio generazionale dell'attività.
La vera domanda, più che "conviene aderire al Concordato?", è: la mia attività ha oggi un piano che tiene insieme fisco, liquidità, investimenti e previdenza in modo coerente, o sto gestendo ciascuno di questi aspetti separatamente, rincorrendo le scadenze una alla volta?
Nota: i contenuti di questo articolo hanno finalità puramente informativa e divulgativa e non costituiscono consulenza fiscale, legale o in materia di investimenti, né una raccomandazione personalizzata. Le informazioni sul Concordato Preventivo Biennale sono soggette a provvedimenti attuativi e chiarimenti dell'Agenzia delle Entrate che possono modificarne l'applicazione pratica; si raccomanda di verificare la propria situazione specifica con il proprio commercialista o consulente fiscale di fiducia. Le decisioni che ne conseguono sono assunte dal lettore in piena autonomia e a proprio rischio.
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
Via Giuseppe Sciuti 85L
90144, Palermo
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Giovanni Puleo e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
